Warum die meisten von uns keinen Überblick über ihre Finanzen haben
Hand aufs Herz: Weißt du gerade, wie viel du letzten Monat für Essen ausgegeben hast? Oder wie viele Streaming-Abos still und leise von deinem Konto abgebucht werden? Die meisten von uns haben eine ungefähre Vorstellung – aber eben nur eine ungefähre. Und genau diese Unschärfe kostet uns jeden Monat bares Geld.
Das hat nichts mit Disziplinlosigkeit zu tun. Unser Alltag ist schnell, Kartenzahlung ist unsichtbar, und wir haben schlicht niemanden, der uns Finanzwissen von klein auf beigebracht hat. Ein Haushaltsbuch ändert das – nicht weil es dich kontrolliert, sondern weil es dir zeigt, was wirklich passiert.
Der echte Nutzen: Was ein Haushaltsbuch dir bringt
Bevor wir ins Praktische gehen, lass uns ehrlich sein: Ein Haushaltsbuch führen ist anfangs anstrengend. Es zwingt dich, Dinge zu sehen, die du vielleicht lieber ignoriert hättest. Aber genau das ist der Punkt.
Konkret kann ein Haushaltsbuch dir helfen, …
- Sparpotenzial zu erkennen – du wirst überrascht sein, was sich ansammelt (Stichwort: fünf verschiedene Abos, von denen du zwei vergessen hattest)
- Finanzstress zu reduzieren – Unwissenheit erzeugt Angst. Zahlen, so unangenehm sie manchmal sind, geben dir Kontrolle
- Ziele zu erreichen – ob Urlaub, neues Sofa oder Notgroschen – wenn du weißt, was du monatlich "übrig" hast, kannst du gezielt planen
- Langfristig Vermögen aufzubauen – wer weiß, was er ausgeben kann, weiß auch, was er investieren oder sparen kann
Schritt für Schritt: So startest du dein Haushaltsbuch
1. Alle Einnahmen erfassen
Starte mit dem, was reinkommt. Das klingt simpel, aber vergiss nicht alle Quellen: Gehalt (netto!), mögliche Nebeneinkünfte, Kindergeld, Unterhalt, Mieteinnahmen – alles. Notiere dir für einen typischen Monat eine realistische Gesamtsumme. Das ist dein Ausgangspunkt.
2. Ausgaben in Kategorien aufteilen
Jetzt kommt der spannende – und manchmal ernüchternde – Teil. Schau dir deine Kontoauszüge der letzten zwei bis drei Monate an und sortiere jede Ausgabe in eine Kategorie. Bewährt haben sich folgende Gruppen:
- Fixkosten: Miete, Versicherungen, Strom, Internet, Abos, Handy
- Lebensmittel & Drogerie: Supermarkt, Wochenmarkt, Drogerie
- Transport: ÖPNV, Tanken, Auto-Fixkosten
- Freizeit & Gastronomie: Restaurants, Cafés, Kino, Sport
- Shopping: Kleidung, Haushalt, Beauty
- Gesundheit: Apotheke, Arzt, Zuzahlungen
- Sparen & Investieren: Ja, das gehört auch dazu!
- Sonstiges: Alles, was nirgends reinpasst
Tipp: Sei nicht zu streng mit dir bei der Kategorisierung. Hauptsache, du behältst einen groben Überblick – Perfektion ist der Feind des Anfangens.
3. Einnahmen minus Ausgaben – und jetzt?
Wenn du alle Zahlen hast, ziehst du deine Gesamtausgaben von deinen Einnahmen ab. Was bleibt übrig? Dieses Ergebnis sagt dir, ob du im Minus, bei null oder im Plus bist – und wie viel Spielraum du tatsächlich hast.
Falls das Ergebnis erschreckend ist: Durchatmen. Es ist nur eine Momentaufnahme, und du kannst etwas daran ändern. Falls du überraschend gut dastehst: Super – dann ist die nächste Frage, ob dieses Geld auch wirklich für dich arbeitet.
Analog, digital oder App – was passt zu dir?
Das Notizbuch (analog)
Wer gerne schreibt oder sich Zahlen auf Papier besser merkt, ist mit einem einfachen Notizbuch gut bedient. Du brauchst nichts weiter als Stift und eine klare Struktur. Der Vorteil: keine Ablenkung durch Technik, kein Datenschutzproblem. Der Nachteil: keine automatische Auswertung, etwas mehr Aufwand.
Excel oder Google Sheets (digital selbst gemacht)
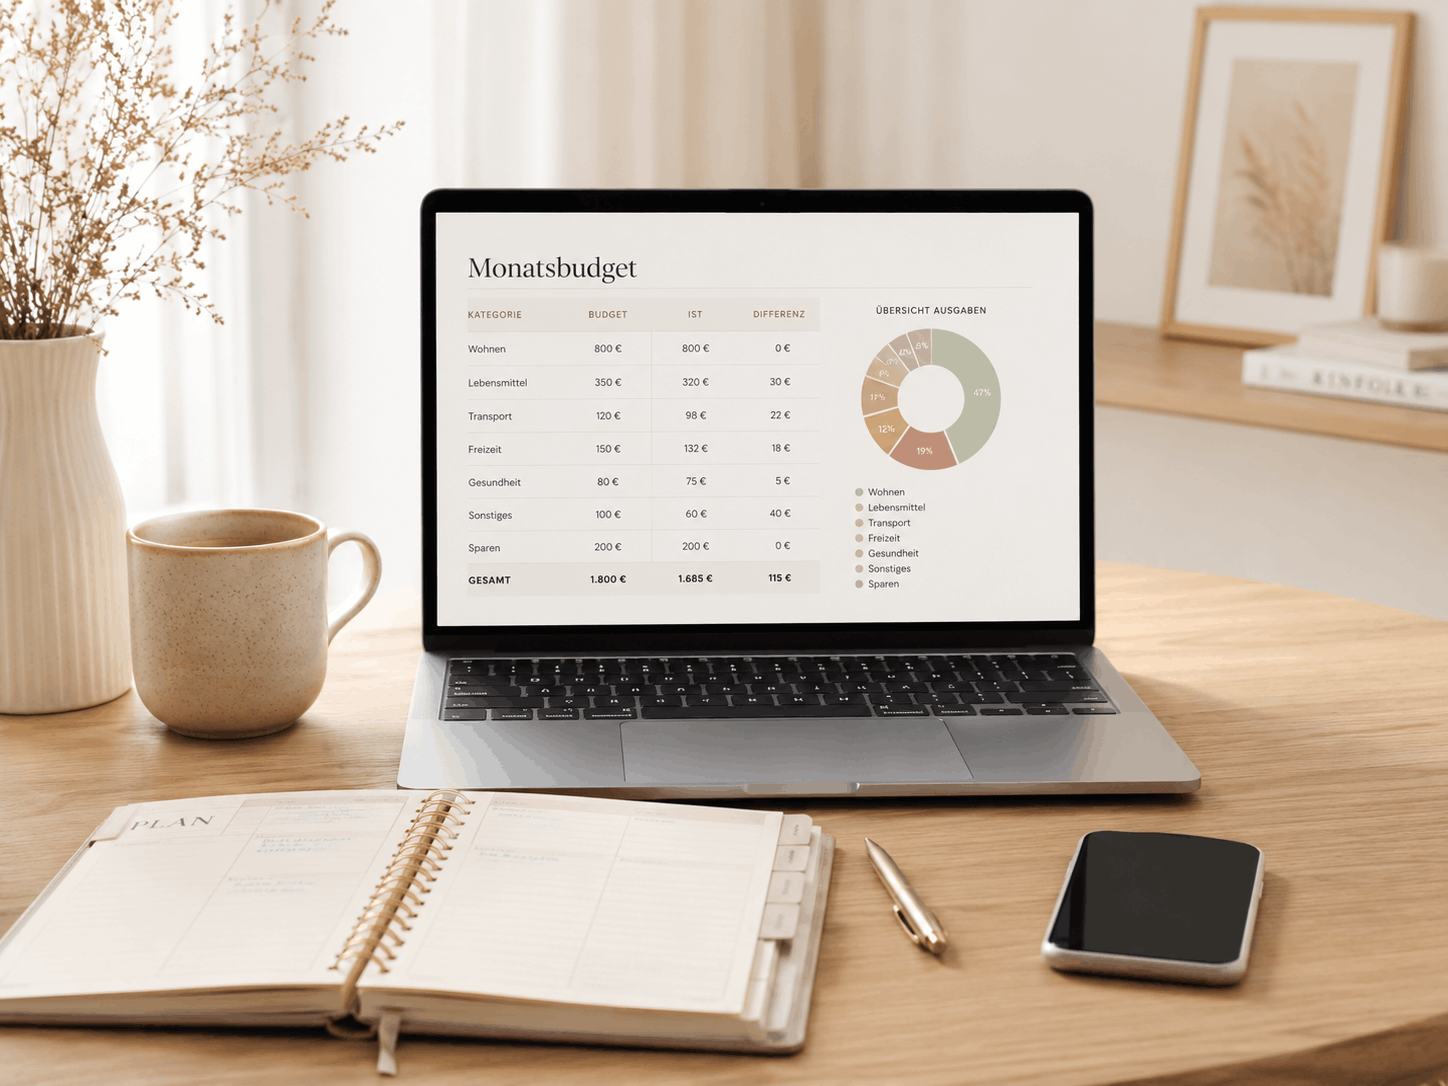
Wenn du gerne mit Zahlen spielst, ist eine eigene Tabellenkalkulation ideal. Du kannst Formeln einbauen, Diagramme erstellen und die Vorlage genau so gestalten, wie du sie brauchst. Es gibt auch viele kostenlose Haushaltsbuch-Vorlagen zum Herunterladen – einfach suchen, anpassen, loslegen.
Apps (automatisch & bequem)
Der bequemste Weg ist eine Finanz-App, die sich mit deinem Bankkonto verbindet und Ausgaben automatisch kategorisiert. Das spart Zeit und gibt dir einen schnellen Überblick. Bekannte Optionen sind zum Beispiel Finanzguru, Outbank oder die direkte Budgetfunktion in manchen Banking-Apps. Wichtig: Achte auf Datenschutz und lies durch, welche Daten die App erhebt und speichert.
Dranbleiben: So wird das Haushaltsbuch zur Gewohnheit
Das größte Problem beim Haushaltsbuch? Nicht das Anfangen, sondern das Dranbleiben. Hier sind die Strategien, die wirklich helfen:
Fester Termin pro Woche
Nimm dir einmal pro Woche – zum Beispiel sonntags mit einem Kaffee – 10 bis 15 Minuten Zeit, um Ausgaben nachzutragen und kurz Bilanz zu ziehen. Wenn du wöchentlich schaust, bleiben die Zahlen überschaubar und du wirst nicht vom monatlichen Rückblick erschlagen.
Monatsauswertung als Ritual
Am Monatsende schaust du auf das große Bild: Wo bist du überzogen? Was hat gut funktioniert? Hast du dein Sparziel erreicht? Das muss kein Drama sein – es ist ein ehrliches Gespräch mit dir selbst. Viele Frauen machen daraus sogar ein kleines Ritual mit Tee und Notizbuch.
Realistische Budgets setzen
Nachdem du ein bis zwei Monate aufgezeichnet hast, weißt du, wie du wirklich lebst. Jetzt kannst du Budgets festlegen – aber bitte realistische. Wenn du jeden Monat 200 Euro für Essen ausgibst, ist ein Budget von 80 Euro zum Scheitern verurteilt. Setze Ziele, die herausfordern, aber erreichbar sind.
Spar-Ziele sichtbar machen
Ein Haushaltsbuch motiviert mehr, wenn du weißt, wofür du sparst. Klebt einen Post-it mit deinem Ziel – Urlaub, Notgroschen, neues Fahrrad – an deinen Bildschirm oder Spiegel. Das macht Verzicht greifbarer.
Die häufigsten Fehler – und wie du sie vermeidest
Fehler 1: Zu viele Kategorien
Wer 25 Unterkategorien anlegt, verliert die Übersicht und die Lust. Starte mit 6 bis 8 Hauptkategorien. Du kannst später verfeinern, wenn du magst.
Fehler 2: Bargeldausgaben vergessen
Bargeld ist der blinde Fleck vieler Haushaltsbücher. Wenn du bar bezahlst, notiere es kurz in deiner Handy-Notizen-App oder sammel Kassenbons. Alternativ: reduziere Barzahlungen so weit wie möglich.
Fehler 3: Unregelmäßige Ausgaben vergessen
Geburtstage, KfZ-Versicherung, Jahresgebühren – diese Kosten kommen nicht jeden Monat, überraschen uns aber trotzdem. Tipp: Schätze deine Jahresgesamtkosten dieser Posten und teile sie durch 12. Diesen Betrag buchst du monatlich auf ein separates Konto oder Spar-Topf – dann bist du vorbereitet.
Fehler 4: Zu hart zu sich sein
Ein Haushaltsbuch ist kein Strafgericht. Wenn du einen Monat über Budget bist, ist das eine Information, kein Versagen. Was zählt, ist der Trend über mehrere Monate.
Wenn du weißt, was übrig bleibt: Was dann?
Das Haushaltsbuch zeigt dir, was du sparen kannst. Aber Geld auf dem Girokonto zu lassen, ist keine Strategie – dort verliert es durch Inflation real an Wert. Deshalb lohnt es sich, parallel zum Haushaltsbuch zu überlegen, was mit dem monatlichen Überschuss passieren soll.
Viele Frauen in der Altersgruppe 25 bis 40 denken noch kaum an Altersvorsorge – obwohl genau jetzt der Zeitpunkt ist, an dem frühe Entscheidungen den größten Unterschied machen können. Ob ETF-Sparpläne, private Rentenvorsorge oder andere Formen des langfristigen Sparens: Der erste Schritt ist immer, zu wissen, wie viel Spielraum du überhaupt hast. Und genau das leistet dein Haushaltsbuch.
Fazit: Dein Haushaltsbuch ist kein Käfig – es ist Freiheit
Viele denken, ein Haushaltsbuch schränkt sie ein. Das Gegenteil ist wahr. Wenn du weißt, was du ausgibst, kannst du bewusst entscheiden, wofür du es ausgibst. Du hörst auf, am Ende des Monats ratlos auf dein Konto zu starren. Du bekommst ein Gefühl von Kontrolle zurück – und das ist, wenn es ums Geld geht, unbezahlbar.
Fang heute an. Nicht perfekt, nicht mit dem besten System. Einfach anfangen. Ein Notizbuch, eine leere Excel-Tabelle, eine App – irgendetwas. Dein zukünftiges Ich wird es dir danken.